Domain herrenhandbuch.de kaufen?
Wir ziehen mit dem Projekt
herrenhandbuch.de um.
Sind Sie am Kauf der Domain
herrenhandbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain herrenhandbuch.de kaufen?
Wie viele Anzüge, Hemden und Krawatten hat ein Mann im Durchschnitt?
Die Anzahl der Anzüge, Hemden und Krawatten, die ein Mann im Durchschnitt besitzt, kann stark variieren. Es hängt von verschiedenen Faktoren wie dem persönlichen Stil, dem beruflichen Umfeld und dem sozialen Leben ab. Einige Männer besitzen möglicherweise nur ein oder zwei Anzüge, Hemden und Krawatten, während andere eine größere Auswahl haben können. **
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
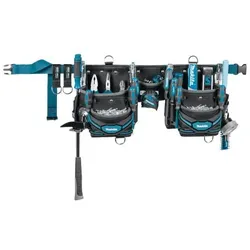
Makita 3-Taschen-GürtelDas Gürtelende lässt sich sicher einhaken, um ein Hängenbleiben zu vermeiden Zwei Befestigungsschlaufen gehören zum Lieferumfang Befestigungsschlaufen für das Befestigen von Werkzeugen mit Karabinerhaken Meißelhalter aus echtem Leder D-Ringe zum Befestigen von Werkzeugen mit Karabinerhaken Side-Gate Hammerhalter aus Edelstahl Elastische Werkzeugschlaufen im Inneren der Fächer Schraubendreherhalter aus echtem Leder Starke Konstruktion durch verstärkte Vernietung Maßbandhalter aus Edelstahl Universalhalter aus echtem Leder Elastische Schlaufen bestens geeignet für Schraubendreher Vorderes Fach zum Befüllen mit Nägeln oder Schrauben Elastische Werkzeugschlaufen im Inneren der Tasche Anti-Rutsch-Band an der Oberkante verhindert das Herausfallen des Zubehörs Messerhalter aus echtem Leder Kettenhalterung für Isolierband Gürtel mit 40 mm Schnellverschluss aus Polypropylen Für Hüftumfänge von 71 - 122 cm Lieferung ohne Bestückung135,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwimmen - Bademantel - Mikrofaser, Kapuze, zwei Taschen, Gürtel - Cuddly• Bademantel für Schwimmen, Sauna und Zuhause. • Mikrofaser-Oberstoff aus 85 % Polyester und 15 % Nylon. • Mit Kapuze, zwei Taschen und Gürtel. • Saugfähig, schnelltrocknend und geruchsbeständig.49,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
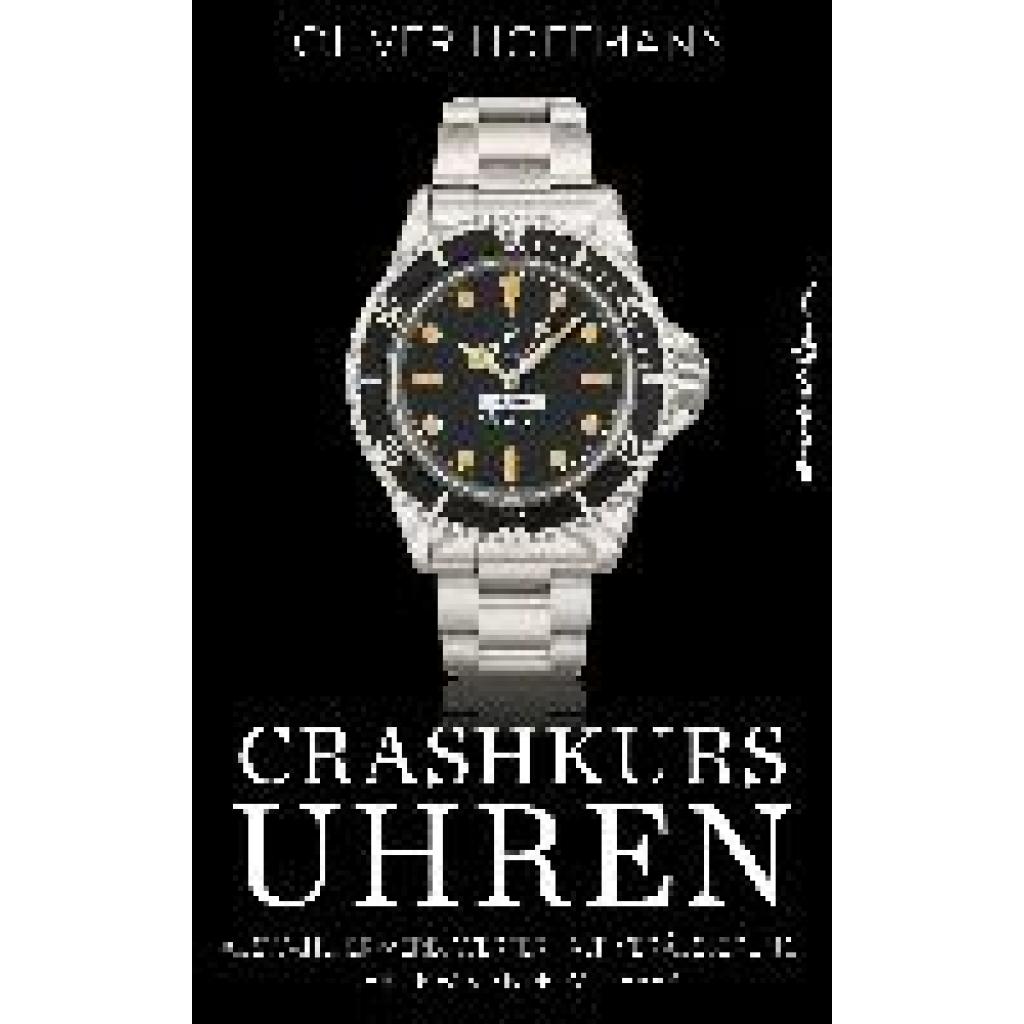
Hoffmann, Oliver: Crashkurs UhrenCrashkurs Uhren , Auswahl, Erwerb, Werterhalt, Veräußerung: Der umfassende Ratgeber , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202202, Produktform: Kartoniert, Autoren: Hoffmann, Oliver, Seitenzahl/Blattzahl: 152, Keyword: Crashkurs; Einsteigerwissen; LVMH; Luxusuhren; Richemont; Trendbereich; Uhren, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage, Thema: Orientieren, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Anlagen und Wertpapiere, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Börsenbuchverlag, Verlag: Börsenbuchverlag, Verlag: Brsenbuchverlag, Länge: 212, Breite: 138, Höhe: 20, Gewicht: 228, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783864707926, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **


Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
INF Faltbarer Schubladenorganizer aus Vliesstoff für Gürtel, Krawatten, Unterwäsche und Socken WeißFaltbarer Organizer aus Vliesstoff für Gürtel, Krawatten, Unterwäsche und Socken. Fächer, stapelbarer Aufbau und offene Oberseite sorgen für Ordnung und schnellen Zugriff in Schränken und Schubladen. Übersichtliche Fächeraufteilung: Dieser faltbare Schubladenorganizer aus Vliesstoff ist für Gürtel, Krawatten, Unterwäsche und Socken konzipiert. Die integrierten Fächer trennen kleine Kleidungsaccessoires übersichtlich und schaffen eine praktische Aufbewahrungslösung für Kleiderschränke und Schubladen. Schneller Zugriff: Das offene Aufbewahrungsdesign ermöglicht einen schnellen Zugriff auf häufig verwendete Accessoires und Kleidungsstücke. Gürtel, Krawatten, Unterwäsche und Socken lassen sich nach Kategorien ordnen, sodass der Organizer für Kleiderschubladen und andere Aufbewahrungsbereiche geeignet ist. Flexibel stapelbar: Die Kombination aus faltbarer Struktur, mehreren Fächern und stapelbarem Aufbau unterstützt eine flexible Organisation von Kleidungsstücken. Der Organizer kann bei Nichtgebrauch zusammengefaltet werden, während das Design ohne Deckel ein einfaches Einlegen und Herausnehmen ermöglicht. Spezifikationen: Farbe: Mehrfarbige Optionen Abmessungen: Länge 38.5cm x Breite 11cm x Höhe 10cm Material: Vliesstoff Funktionen: Faltbar, offene Oberseite, stapelbar, mehrere Fächer Das Paket beinhaltet: Aufbewahrungsorganizer10,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kesseböhmer Conero Schubladen Organizer ideal zur Aufbewahrung Gürtel und Krawatten, schwarzgrauELEGANTE AUFBEWAHRUNG: dieser Organizer eignet sich ideal zur Gürtel Aufbewahrung, Krawatten Aufbewahrung und Business-Accessoires SCHONENDE ORGANISATION: perfekte Ordnung für Gürtel und Krawatten - schützt Accessoires vor Abnutzung, empfohlen wird die Flockschale in Kombination mit einer Flockmatte zu verwenden FUNKTIONAL & ELEGANT: kombiniert Funktionalität mit edlem Design in schwarzgrauer Optik SPEZIFIKATION: Lichte Korpustiefe: 475 mm | B/H/T: 223x14x425 mm LIEFERUMFANG: Organizer Schublade - Aufbewahrungsschale aus Kunststoff, geflockt15,46 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Makita 3-Taschen-GürtelDas Gürtelende lässt sich sicher einhaken, um ein Hängenbleiben zu vermeiden Zwei Befestigungsschlaufen gehören zum Lieferumfang Befestigungsschlaufen für das Befestigen von Werkzeugen mit Karabinerhaken Meißelhalter aus echtem Leder D-Ringe zum Befestigen von Werkzeugen mit Karabinerhaken Side-Gate Hammerhalter aus Edelstahl Elastische Werkzeugschlaufen im Inneren der Fächer Schraubendreherhalter aus echtem Leder Starke Konstruktion durch verstärkte Vernietung Maßbandhalter aus Edelstahl Universalhalter aus echtem Leder Elastische Schlaufen bestens geeignet für Schraubendreher Vorderes Fach zum Befüllen mit Nägeln oder Schrauben Elastische Werkzeugschlaufen im Inneren der Tasche Anti-Rutsch-Band an der Oberkante verhindert das Herausfallen des Zubehörs Messerhalter aus echtem Leder Kettenhalterung für Isolierband Gürtel mit 40 mm Schnellverschluss aus Polypropylen Für Hüftumfänge von 71 - 122 cm Lieferung ohne Bestückung135,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Anzüge, Hemden und Krawatten hat ein Mann im Durchschnitt?
Die Anzahl der Anzüge, Hemden und Krawatten, die ein Mann im Durchschnitt besitzt, kann stark variieren. Es hängt von verschiedenen Faktoren wie dem persönlichen Stil, dem beruflichen Umfeld und dem sozialen Leben ab. Einige Männer besitzen möglicherweise nur ein oder zwei Anzüge, Hemden und Krawatten, während andere eine größere Auswahl haben können. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Schwimmen - Bademantel - Mikrofaser, Kapuze, zwei Taschen, Gürtel - Cuddly• Bademantel für Schwimmen, Sauna und Zuhause. • Mikrofaser-Oberstoff aus 85 % Polyester und 15 % Nylon. • Mit Kapuze, zwei Taschen und Gürtel. • Saugfähig, schnelltrocknend und geruchsbeständig.49,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Hoffmann, Oliver: Crashkurs UhrenCrashkurs Uhren , Auswahl, Erwerb, Werterhalt, Veräußerung: Der umfassende Ratgeber , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202202, Produktform: Kartoniert, Autoren: Hoffmann, Oliver, Seitenzahl/Blattzahl: 152, Keyword: Crashkurs; Einsteigerwissen; LVMH; Luxusuhren; Richemont; Trendbereich; Uhren, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage, Thema: Orientieren, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Anlagen und Wertpapiere, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Börsenbuchverlag, Verlag: Börsenbuchverlag, Verlag: Brsenbuchverlag, Länge: 212, Breite: 138, Höhe: 20, Gewicht: 228, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783864707926, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helfer, Monika: Das Leben der KrawattenDas Leben der Krawatten , War die Krawatte früher nicht aus der täglichen Garderobe wegzudenken, fristet sie heute häufig ein vereinsamtes Dasein in Schränken und wird nur noch zu Hochzeiten oder Begräbnissen hervorgeholt. Und dennoch ist eine jede Krawatte ein Zeuge: der Persönlichkeit ihres Trägers oder ihrer Trägerin, der Zeit, der sie entstammt, von Erlebtem und Erlittenem. Die Bestsellerautor*innen Monika Helfer und Michael Köhlmeier, beides meisterhafte Erzähler, lassen sich von den Krawatten aus der einmaligen Sammlung von Gerald Matt inspirieren und erzählen deren Geschichten - so elegant und vielfältig wie dieses i-Tüpfelchen der Bekleidung selbst. Mit einem Nachwort von Gerald Matt zur Kulturgeschichte der Krawatte. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20220926, Produktform: Leinen, Autoren: Helfer, Monika~Köhlmeier, Michael, Seitenzahl/Blattzahl: 173, Abbildungen: 50 Abbildungen, Keyword: Löwenherz; Die Bagage; Vati; Sagen des klassischen Altertums; Matou; Geschenk Vater; Geschenk Vatertag; Buch Mode; Gerald Matt; Geschenk für Männer; Krawatte Frauen; Krawatten Buch, Fachschema: Geschenkband~Österreichische Belletristik / Roman, Erzählung, Fachkategorie: Geschenkbücher~Belletristik: allgemein und literarisch, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Literarische Essays, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Brandstätter Verlag, Verlag: Brandstätter Verlag, Verlag: Christian Brandsttter Verlag GmbH & Co KG, Länge: 241, Breite: 192, Höhe: 22, Gewicht: 806, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Ähnliches Produkt: 9783710605338 9783710603105, eBook EAN: 9783710606816, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191185119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Faltbarer Schubladenorganizer aus Vliesstoff für Gürtel, Krawatten, Unterwäsche und Socken BeigeFaltbarer Organizer aus Vliesstoff für Gürtel, Krawatten, Unterwäsche und Socken. Fächer, stapelbarer Aufbau und offene Oberseite sorgen für Ordnung und schnellen Zugriff in Schränken und Schubladen. Übersichtliche Fächeraufteilung: Dieser faltbare Schubladenorganizer aus Vliesstoff ist für Gürtel, Krawatten, Unterwäsche und Socken konzipiert. Die integrierten Fächer trennen kleine Kleidungsaccessoires übersichtlich und schaffen eine praktische Aufbewahrungslösung für Kleiderschränke und Schubladen. Schneller Zugriff: Das offene Aufbewahrungsdesign ermöglicht einen schnellen Zugriff auf häufig verwendete Accessoires und Kleidungsstücke. Gürtel, Krawatten, Unterwäsche und Socken lassen sich nach Kategorien ordnen, sodass der Organizer für Kleiderschubladen und andere Aufbewahrungsbereiche geeignet ist. Flexibel stapelbar: Die Kombination aus faltbarer Struktur, mehreren Fächern und stapelbarem Aufbau unterstützt eine flexible Organisation von Kleidungsstücken. Der Organizer kann bei Nichtgebrauch zusammengefaltet werden, während das Design ohne Deckel ein einfaches Einlegen und Herausnehmen ermöglicht. Spezifikationen: Farbe: Mehrfarbige Optionen Abmessungen: Länge 38.5cm x Breite 11cm x Höhe 10cm Material: Vliesstoff Funktionen: Faltbar, offene Oberseite, stapelbar, mehrere Fächer Das Paket beinhaltet: Aufbewahrungsorganizer10,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.